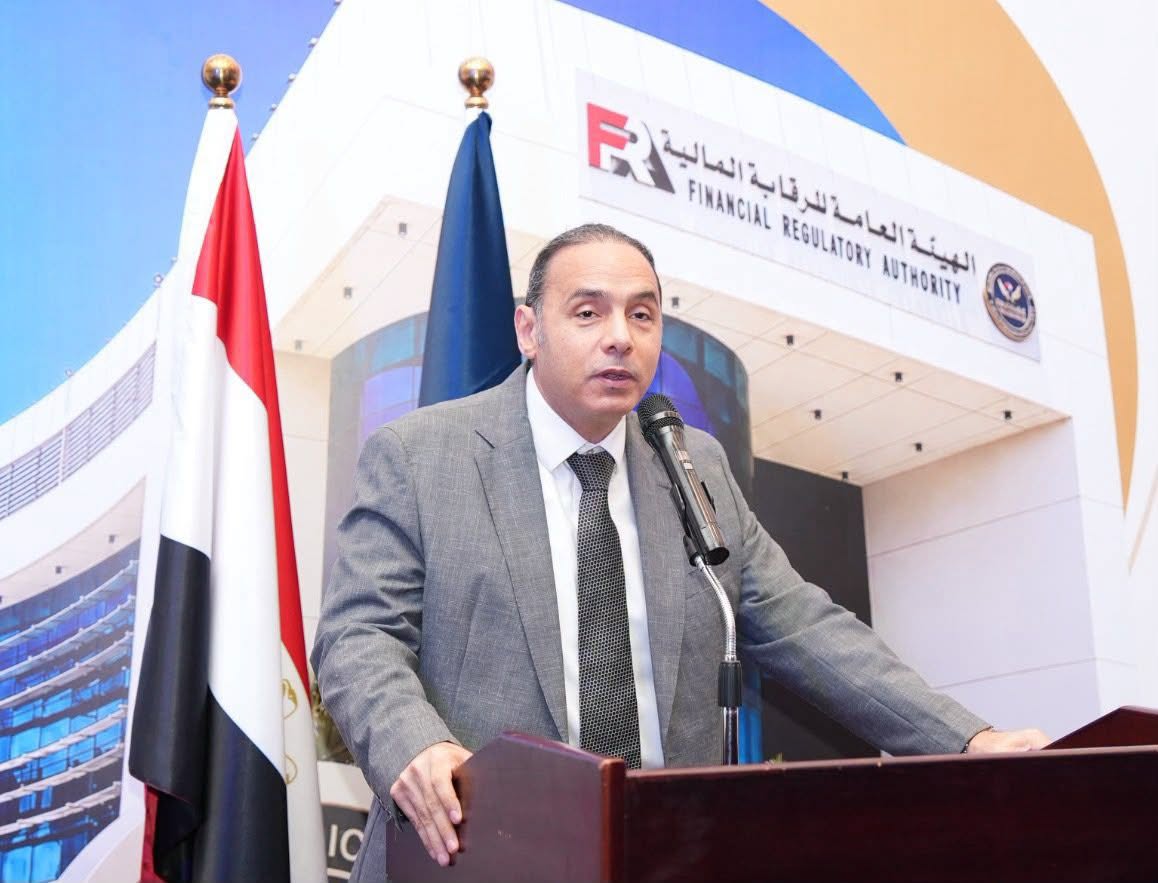
أصدر الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، القرار رقم (3350) لسنة 2026، المتضمن النموذج الاسترشادي للعقود المبرمة بين شركات السمسرة والعملاء المقترضين للأوراق المالية. وتأتي هذه الخطوة كأحدث التدابير التمهيدية للإطلاق الرسمي المرتقب لآلية بيع الأوراق المالية المقترضة (الشورت سيلينج) في السوق المصرية، وذلك على ضوء الإطار التنظيمي الجديد الصادر بقرار مجلس إدارة الهيئة رقم (155) لسنة 2026.
ويهدف القرار إلى صياغة إطار تعاقدي واضح يحدد حقوق والتزامات أطراف المنظومة، تيسيراً على الشركات والعملاء، وتعزيزاً لشفافية الإجراءات في سوق المال. ويرتكز هذا الإطار على تنظيم العلاقة بين “العميل المقرض” الذي يتيح أسهمه عبر نظام الإقراض المركزي بشركة مصر للمقاصة، و”العميل المقترض” الذي يسعى لبيع الأوراق المالية المقترضة وإعادة شرائها لاحقاً للاستفادة من فروق الأسعار بناءً على توقعات انخفاضها.
وأكد الدكتور إسلام عزام أن إصدار هذا النموذج جاء بعد سلسلة من المشاورات المكثفة والحوار المجتمعي البنّاء مع أطراف السوق والشركات العاملة في النشاط. وأوضح أن الهيئة تحرص على مواصلة الحوار لاستكمال كافة الجوانب التنظيمية بالتوازي مع إجراء التجارب الحية لنظام الإقراض المركزي، بما يضمن صياغة ضوابط متوازنة تحمي حقوق المتعاملين وتدير المخاطر بفعالية.
وينظم النموذج الاسترشادي بدقة ضوابط إدارة المخاطر، وفي مقدمتها هامش الضمان الذي يلتزم العميل المقترض بتقديمه وفقاً للنسب المقررة بقرار الهيئة قبل تنفيذ عملية الاقتراض، على أن تلتزم شركة السمسرة بإيداع هذا الضمان النقدي في حساب مستقل ومخصص لهذه العمليات. كما يفرض العقد على شركات السمسرة إعادة تقييم الأوراق المالية المقترضة لحظياً وفقاً لأسعار الإقفال خلال جلسة التداول لضمان كفاية الضمانات المقدمة.
وتضمن النموذج آليات واضحة للتعامل مع حالات الإغلاق الإجباري للمراكز المفتوحة أو حالات عدم رد الأوراق المالية في مواعيدها المحددة، حيث تلزم القواعد شركة السمسرة بشراء الأسهم اللازمة للرد مع مراعاة توقيتات التسوية. كما حدد العقد شروط إغلاق المراكز في حال خروج السهم من القائمة المؤهلة للآلية، أو عند صدور قرارات رقابية تخص الاستحواذ، الاندماج، الانقسام، أو التصفية.
وفي سياق تعزيز وعي المستثمرين، أوجب النموذج على شركات السمسرة تسليم العملاء دليلاً تفصيلياً يوضح مخاطر ومزايا آلية “الشورت سيلينج” وإجراءاتها القانونية، مع الالتزام بتحديثه سنوياً أو عند إدخال أي تعديلات رقابية. كما ينص العقد على استثمار هامش الضمان النقدي في الأدوات المعتمدة من الهيئة، مع إلزام الشركة بإخطار العميل بأوجه الاستثمار وعوائده الفعلية وإضافتها لحسابه بانتظام.
وفيما يتعلق بتكلفة الاقتراض؛ يلزم النموذج الشركة إلى إدراج جميع المصروفات والعمولات والمبالغ النقدية الأخرى التي تُخصم من العميل، مع بيان أساس احتساب كل منها، مع حظر تعديل العمولات والمصروفات مستقبلًا إلا بموجب موافقة صريحة من جانب العميل.
ويكفل النموذج للعميل حق إصدار أوامر بيع وشراء الأوراق المالية المقترضة، وإغلاق مركزه المفتوح كليًا أو جزئيًا خلال مدة الاقتراض وفقًا لشروط العقد.
وقال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن نموذج العقد الاسترشادي يمثل خطوة جديدة نحو إطلاق آلية “الشورت سيلينج” حيث تعكف الهيئة على استكمال الجوانب التنظيمية والإرشادات العملية لجميع أطراف الآلية، بالتوازي مع إدخال اللمسات الأخيرة على نظام الإقراض المركزي الذي أعدته وتديره شركة مصر للمقاصة، عبر التجارب الحيّة، بهدف ضمان الربط الكامل بينها وبين شركات السمسرة بصورة لحظية، وتوثيق جميع مراحل وإجراءات العمل، بإتاحة اطلاع العملاء المقترضين على جميع عروض الإقراض المتاحة من العملاء المقرضين واختيار ما يتوافق مع أهدافهم الاستثمارية، وكذلك إتاحة اطلاع العميل المُقرض على جميع عروض الإقراض الأخرى التي تم تسجيلها من خلال النظام.
وأضاف رئيس الهيئة أن النموذج الاسترشادي للعقد يهدف إلى التيسير على شركات السمسرة والعملاء المُقترضين وينظم العلاقة بينهما، ويتيح توحيد الأساس التعاقدي على ضوء الإطار التنظيمي للآلية، كما يمتد إلى تحديد المسئوليات المرتبطة بإدارة الضمانات، ومتابعة المراكز المفتوحة، والتعامل مع حالات انخفاض قيمة الضمانات أو التأخر في رد الأوراق المالية المقترضة، للحفاظ على حقوق جميع الأطراف.
وأشار إلى ضرورة تضمن العقد إقرار العميل المقترض بأنه المالك الأصلي والمستفيد الوحيد من فتح الحساب، وبمشروعية مصادر أمواله، وأن يستوفي البيانات الخاصة بذلك وفقًا لقانون مكافحة غسل الأموال رقم (80) لسنة 2002 والقرارات الرقابية الصادرة بشأن مكافحة غسل الأموال وتمويل الإرهاب في الأنشطة المالية غير المصرفية.
وأوضح الدكتور إسلام عزام أن شركات السمسرة المرخص لها بمزاولة العمليات ملتزمة بالحفاظ على سرية البيانات وخصوصية المعلومات والمستندات الخاصة بالعملاء وعدم إفشاء المعلومات عنهم أو عن تعاملاتهم إلى الغير بدون موافقة كتابية مسبقة وفي حدود تلك الموافقة، إلّا في الحالات الخاصة بإخطار الهيئة ببيانات أو معلومات معينة أو بموجب أمر قضائي وفقًا للتشريعات ذات الصلة.
جديرٌ بالذكر أن العميل المُقترض في آلية “الشورت سيلينج” يربح في حالة تحقق توقعاته بانخفاض سعر الأوراق المالية المُقترضة، حيث يعيد شراءها، مُحققًا نسبة الربح، ويردها إلى المُقرض، على أن تُخصم تكلفة الاقتراض من الربح. أما في حالة ارتفاع سعر الورقة المالية ورغبة المقترض في إيقاف خسائره، فيقوم بإعادة شراءها، متكبدًا خسارة، ويردها إلى المُقرض، ويُضاف إليها تكلفة الاقتراض.
وفي الحالتين يحصل المُقرض على عائد نتيجة إقراض أوراقه المالية يقارب العائد الخالي من المخاطر، بالإضافة إلى العائد المطلوب نظير الإقراض، والمزايا الأخرى نتيجة ملكيته للأسهم.