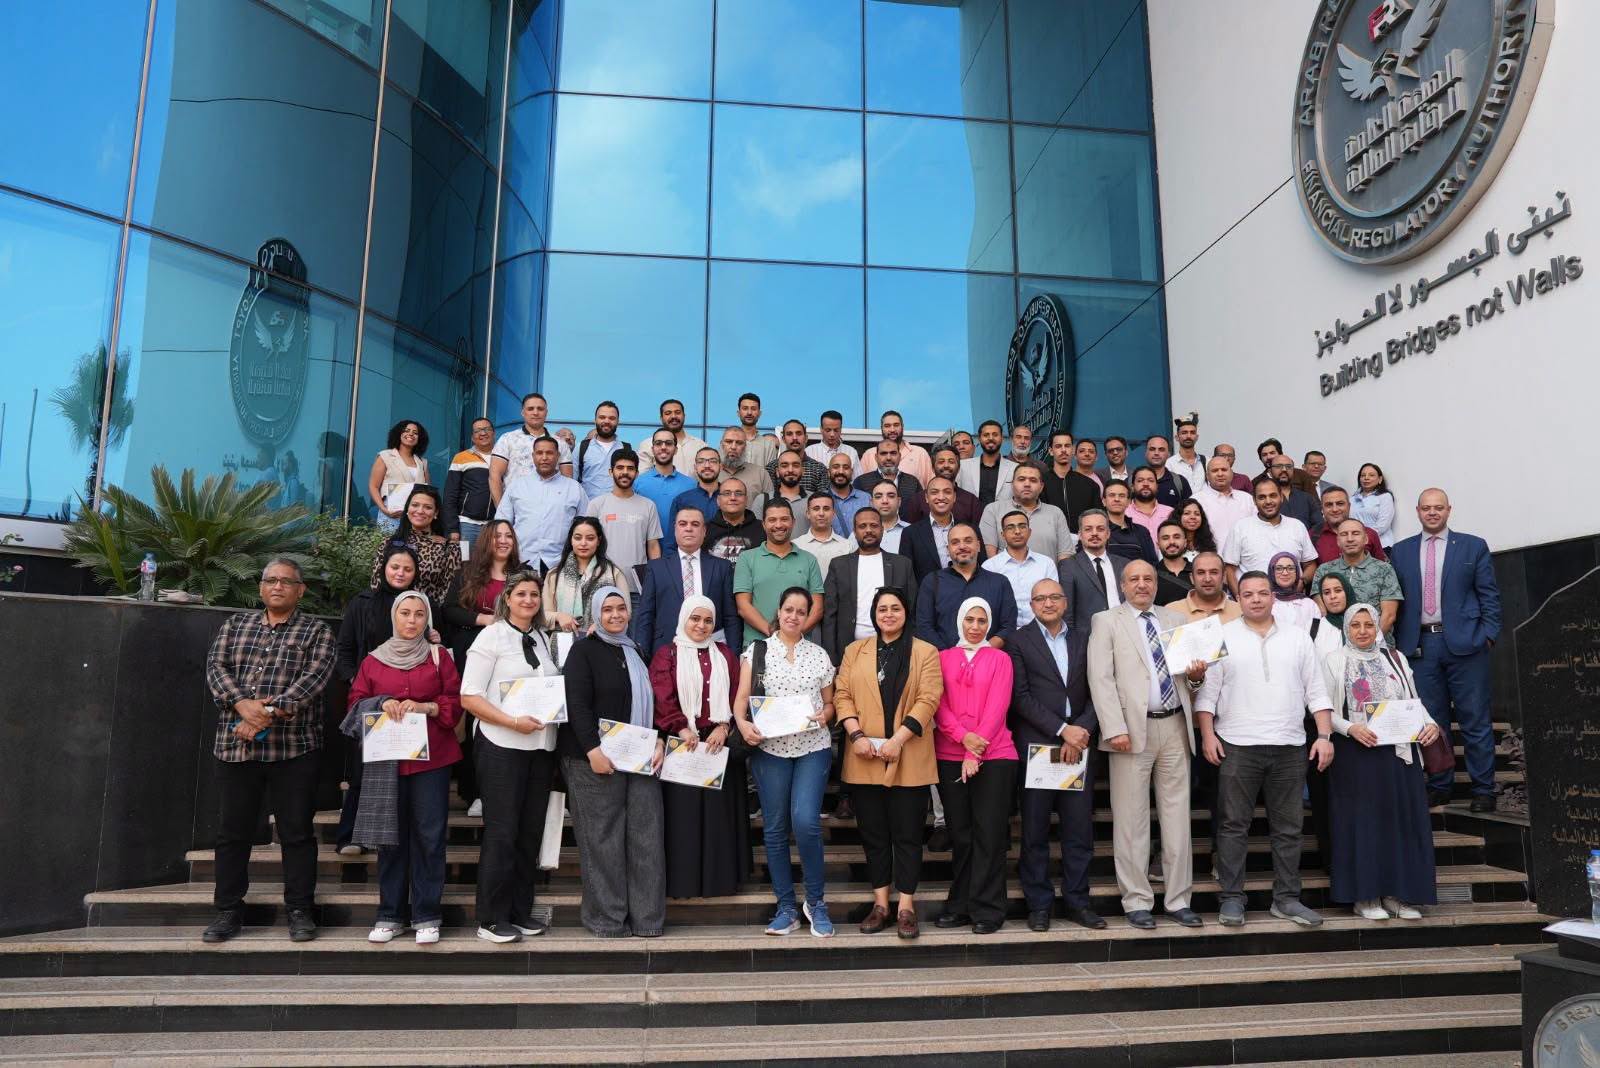
انجزت الهيئة العامة للرقابة المالية خطوة تنفيذية جديدة نحو إطلاق آلية اقتراض الأوراق المالية بغرض البيع (الشورت سيلينج) في البورصة المصرية، بإتمام البرنامج التدريبي الأول من نوعه لتأهيل وإعداد كوادر شركات السمسرة والمؤسسات المالية على الإطار التنظيمي والتشغيلي الجديد للآلية.
وشهد البرنامج، الذي نفذه معهد الخدمات المالية (الذراع التدريبي للهيئة)، مشاركة واسعة شملت أكثر من 100 متدرب يمثلون 42 شركة سمسرة ومؤسسة مالية، وذلك تفعيلاً لقرار مجلس إدارة الهيئة رقم (155) لسنة 2026.
وأكد الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، أن اجتياز هذا البرنامج يعد شرطاً رئيسياً وإلزامياً للشركات الراغبة في الحصول على رخصة مزاولة عمليات “الشورت سيلينج”، مشيراً إلى أن القرار التنظيمي يلزم كل شركة بتوفير مسؤول واحد على الأقل مؤهل ومجتاز للاختبارات لإدارة ومتابعة هذه العمليات.
وأضاف عزام أن هذا البرنامج يمثل ركيزة أساسية ضمن خطة الهيئة لبناء القدرات وتعزيز الجاهزية الفنية والتنظيمية قبل الإطلاق الرسمي، وذلك بالتوازي مع وضع اللمسات الأخيرة ونظام التجارب الحية على منظومة الإقراض المركزي التي تديرها شركة مصر للمقاصة.
استهدف البرنامج التدريبي، الذي تولى الشرح فيه الخبيران حنان حمدي وعمرو السعودي، بناء المعرفة العملية الكاملة حول إدارة الضمانات ونسب التغطية، وتسوية فروق التقييم، وإغلاق المراكز المفتوحة. وتناول التدريب 13 محوراً تفصيلياً أبرزها:” نظام الإقراض المركزي الجديد وحدود ونسب الإقراض والاقتراض، أدوار الأطراف الفاعلة من شركات السمسرة، وأمناء الحفظ، وشركة “مصر للمقاصة”، بالإضافة إلى الحقوق والمزايا المرتبطة بالعمليات المقررة (Corporate Actions)، ونموذج العقد الاسترشادي الصادر بقرار رئيس الهيئة رقم (3350) لسنة 2026 لتنظيم العلاقة بين الوسيط والعميل.
وفي سياق متصل، أطلقت الهيئة حملة توعوية مكثفة عبر منصاتها الرقمية وقناتها على “يوتيوب”، تضمنت محاضرات تفصيلية ومقاطع فيديو قدمها رئيس الهيئة لتبسيط مفاهيم “الشورت سيلينج” للمستثمرين.
وركزت المادة التوعوية على توضيح الفارق بين الآلية الجديدة وعمليات الشراء بالهامش (Margin Trading)، مؤكدة أن دمج الآليتين معاً يعزز كفاءة التسعير العادل للأسهم ويسهم في تنشيط تداولات البورصة المصرية.
الجدير بالذكر أن آلية “الشورت سيلينج” تتيح للمستثمر (المقترض) تحقيق أرباح في حالات اتجاه السوق الهبوطي عبر بيع الأسهم المقترضة ثم إعادة شرائها بسعر أقل لردها، بينما تضمن للمستثمر طويل الأجل (المقرض) تحقيق عائد مالي إضافي يقارب العائد الخالي من المخاطر نتيجة إقراض أسهمه دون خسارة مزايا الملكية.